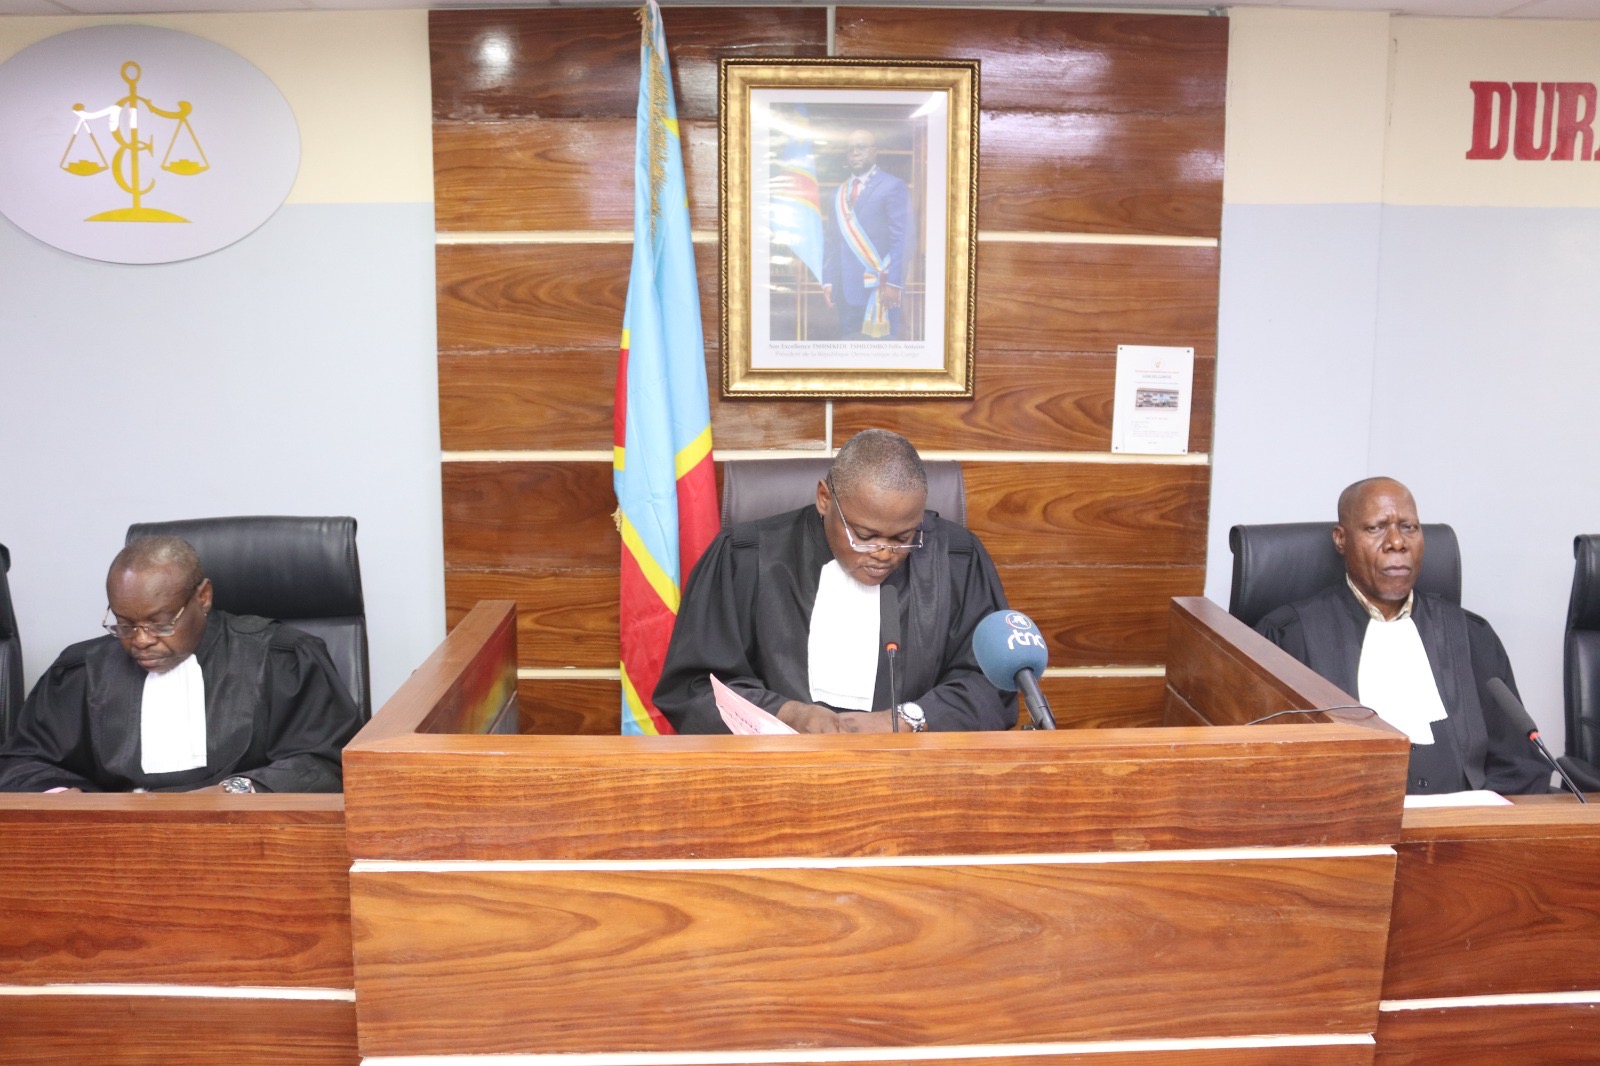
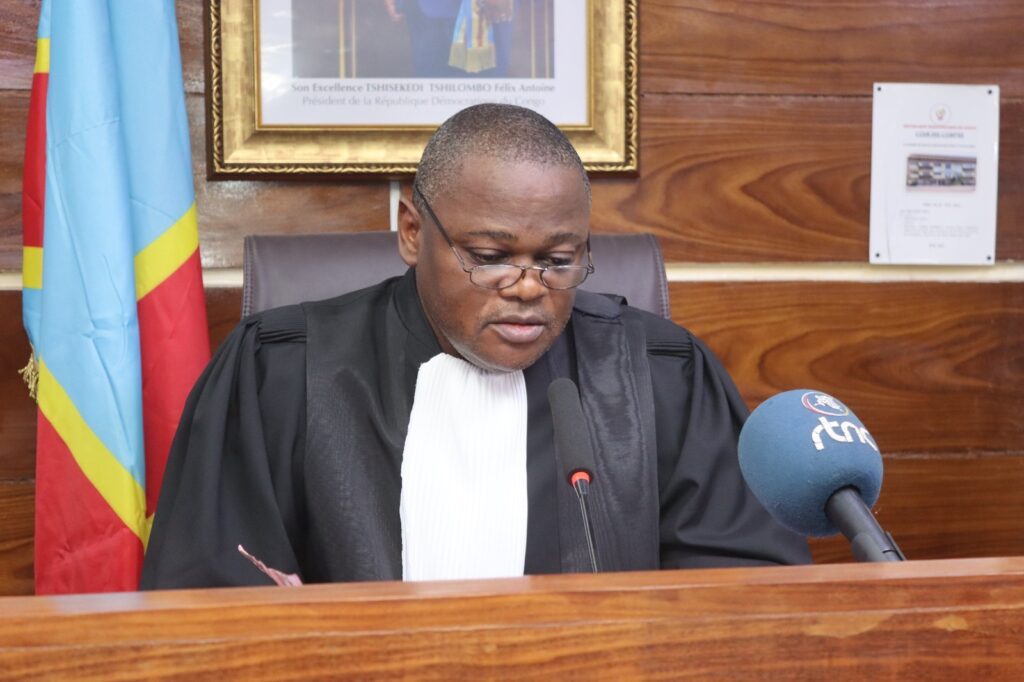
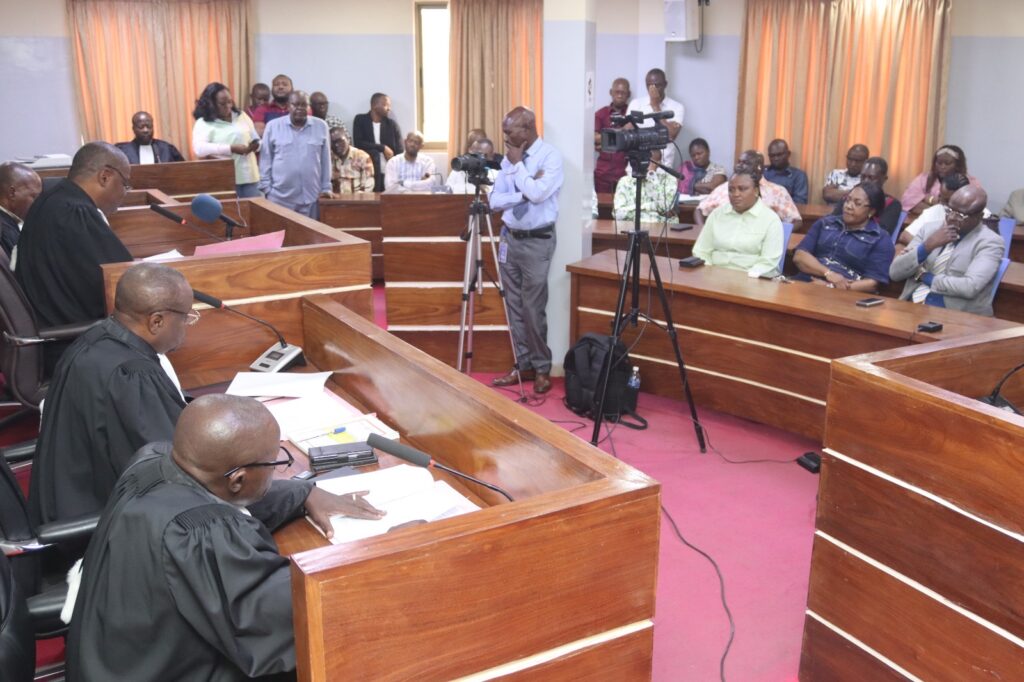
La Cour des comptes a rendu, le vendredi 25 septembre 2026, un arrêt provisoire dans l’affaire opposant le ministère public à Jules Maswangi Mbumba, secrétaire général honoraire du gouvernement provincial du Kongo Central et membre de la sous-commission permanente chargée de la gestion des recettes issues des pétroliers producteurs.
La juridiction financière estime que l’intéressé a accompli des actes de gestion de deniers publics sans disposer de la qualité légale de comptable public. Le montant concerné est provisoirement évalué à 170.890 dollars américains.
Une gestion de fonds publics en dehors du cadre légal
Au cœur de la procédure se trouve la notion de « comptable de fait ». Selon la Cour, Jules Maswangi Mbumba aurait participé directement au maniement et à l’utilisation de fonds publics provenant de la quotité des recettes des pétroliers producteurs destinée aux communautés locales du Kongo Central.
La juridiction rappelle que la mise en place d’une sous-commission provinciale ou l’ouverture d’un compte bancaire spécifique, notamment auprès de BGFI Bank, ne modifie pas la nature publique de ces ressources. Ces fonds restent soumis aux règles de la comptabilité publique ainsi qu’aux mécanismes de contrôle prévus par la législation.
170.000 dollars américains ventilés entre forages et fonctionnement
Au cours des auditions conduites en juin 2026 par le magistrat rapporteur, Jules Maswangi Mbumba a reconnu avoir procédé à plusieurs paiements et retraits sur le compte bancaire de la sous-commission, entre décembre 2024 et septembre 2025.
Selon les éléments rapportés dans la procédure, 100.000 dollars américains auraient été affectés à des travaux d’installation de forages, tandis que 70.000 dollars américains auraient été consacrés au fonctionnement de la sous-commission et à différents besoins communautaires.
La Cour relève toutefois que ces opérations n’auraient pas été exécutées dans le cadre des procédures ordinaires de la comptabilité provinciale.
La Cour relève l’absence d’habilitation régulière
Pour la juridiction financière, aucun acte régulier n’aurait habilité Jules Maswangi Mbumba à manier personnellement ces fonds en qualité de comptable public. La Cour estime également que les dépenses effectuées n’auraient pas été suffisamment retracées dans la comptabilité provinciale, ce qui les aurait soustraites aux mécanismes de contrôle normalement exercés par le comptable public.
C’est sur cette base que la juridiction a retenu, à ce stade de la procédure, la qualification de comptable de fait.
Compétence de la Cour et recevabilité de la procédure
Dans son arrêt provisoire, la Cour des comptes s’est également prononcée sur sa compétence pour connaître des faits reprochés ainsi que sur la recevabilité de la saisine du Procureur général près cette juridiction. Elle estime que l’action a été engagée dans le délai légal de prescription, fixé à dix ans.
La décision s’appuie notamment sur les dispositions constitutionnelles, la loi organique portant organisation et fonctionnement de la Cour des comptes ainsi que sur la jurisprudence financière, dont l’arrêt Hériotte cité dans la procédure.
Une décision qui ouvre une nouvelle étape judiciaire
La décision rendue ce 25 septembre 2026 constitue une étape de la procédure. Elle porte notamment sur la qualification juridique des actes de gestion reprochés à Jules Maswangi Mbumba et sur la compétence de la Cour.
Il convient donc de souligner qu’il s’agit d’un arrêt provisoire et non d’une décision définitive statuant sur l’ensemble des conséquences financières ou judiciaires de l’affaire.
Cette procédure met néanmoins en lumière les exigences de traçabilité, d’habilitation et de contrôle qui encadrent la gestion des recettes publiques au niveau provincial en République Démocratique du Congo.
La Gazette du Continent